Τα νέα δεδομένα για την Τεχνητή Νοημοσύνη στις ΗΠΑ και ο «πόλεμος» για τα data centers. H εικόνα στην Ελλάδα, τι πρέπει να προέχουν οι επενδυτές. Γράφει ο Nicholas Havoutis.
Από το Οχάιο ως την Κοζάνη, ο νέος περιορισμός της τεχνητής νοημοσύνης ισως δεν είναι τα chips. Είναι η ενέργεια, η κοινωνική αποδοχή και η πολιτική άδεια.
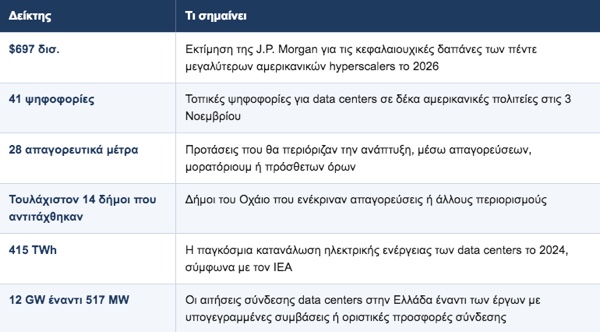
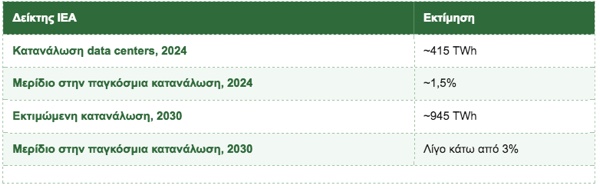
Έξι νούμερα συνθέτουν μια παγκόσμια τάση
3 Νοεμβρίου 2026: Η Αμερικανική ψηφοφορία που άλλαξε τη συζήτηση
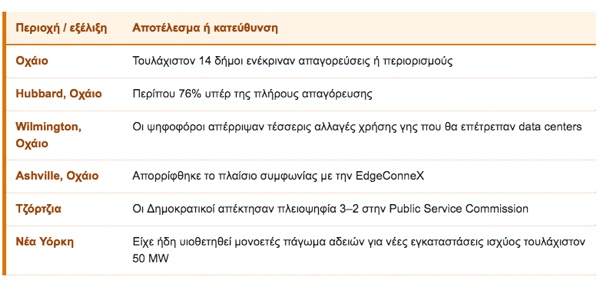
Στο Οχάιο των ΗΠΑ, την κατεξοχήν «πρωτεύουσα» των data centers οι ψηφοφόροι σε αρκετές κοινότητες είτε απέρριψαν σχέδια είτε ενέκριναν περιορισμούς για νέα ψηφιακά κέντρα. Για παράδειγμα στο Wilmington, οι κάτοικοι καταψήφισαν τέσσερις προτάσεις αλλαγής χρήσης γης που θα επέτρεπαν την κατασκευή εγκαταστάσεων. Στην περιοχή του Ashville, οι ψηφοφόροι απέρριψαν το πλαίσιο συμφωνίας του δήμου με την EdgeConneX για την ανάπτυξη data center. Τέλος σε μια άλλη περιοχή, το Hubbard, περίπου το 76% υποστήριξε την πρώτη πλήρη απαγόρευση ανάπτυξης data centers στην περιοχή.
Συνολικά, τουλάχιστον 14 δήμοι του Οχάιο ενέκριναν απαγορεύσεις ή περιορισμούς. Οι αποφάσεις δεν ήταν όλες ίδιες: άλλες αφορούσαν πλήρη απαγόρευση, άλλες εγκαταστάσεις άνω συγκεκριμένου ορίου ισχύος και άλλες αυστηρότερους όρους για την αδειοδότηση και τις οικονομικές εγγυήσεις των developers.
Η πολιτική διάσταση ήταν εξίσου σημαντική. Οι Δημοκρατικοί κέρδισαν ξανά την έδρα της Γερουσίας στο Οχάιο, επικρατώντας των Ρεπουμπλικάνων. Στην Τζόρτζια, οι Δημοκρατικοί κέρδισαν επίσης τις εκλογικές αναμετρήσεις για την Public Service Commission, αποκτώντας πλειοψηφία στον ρυθμιστή ηλεκτρικής ενέργειας για πρώτη φορά εδώ και 30 χρόνια.
Δεν θα ήταν σωστό να αποδοθούν αυτές οι εκλογικές ανατροπές αποκλειστικά στα data centers. Το κόστος ζωής, οι λογαριασμοί ενέργειας και η γενικότερη πολιτική δυσαρέσκεια ήταν ευρύτερα ζητήματα της εκλογικής αναμέτρησης. Ωστόσο, η σύγκρουση γύρω από τις ενεργειακές υποδομές απέκτησε πλέον σαφή πολιτική και εκλογική διάσταση,
Το σημαντικότερο είναι ότι το ζήτημα έφυγε από τις τεχνικές συζητήσεις των πολεοδομικών συμβουλίων. Έγινε θέμα λογαριασμού, γης, νερού, φορολογίας και πολιτικής εκπροσώπησης.
Το AI δεν βρίσκεται πλέον στο «σύννεφο» αλλά στην γη
Ένα data center λειτουργεί ουσιαστικά ως εργοστάσιο υπολογιστικής ισχύος. Καταναλώνει ηλεκτρική ενέργεια, χρησιμοποιεί εξειδικευμένο εξοπλισμό και συστήματα ψύξης με στόχο να παράγει την υπολογιστική δυνατότητα πάνω στην οποία στηρίζονται τα μοντέλα τεχνητής νοημοσύνης και οι υπηρεσίες cloud.
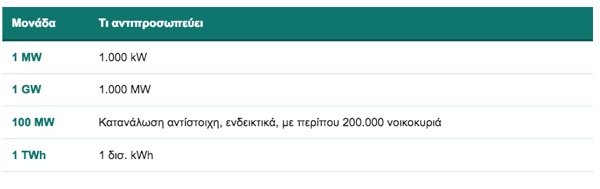
Οι ανάγκες διαφέρουν σημαντικά ανάλογα με το μέγεθος και τη χρήση. Ένα συμβατικό data center μπορεί να απαιτεί δεκάδες MW, ενώ μεγάλες εγκαταστάσεις που εξυπηρετούν εφαρμογές AI μπορούν να χρειάζονται εκατοντάδες MW. Τα μεγαλύτερα συγκροτήματα σχεδιάζονται πλέον σε κλίμακα που προσεγγίζει το 1 GW.
Η ηλεκτρική ενέργεια γίνεται ο βασικός περιορισμός στην ανάπτυξη των data centers
Σε παγκόσμιο επίπεδο, το μερίδιο των data centers στη συνολική κατανάλωση παραμένει σχετικά περιορισμένο. Η επίδραση, όμως, δεν κατανέμεται ομοιόμορφα. Σε συγκεκριμένες περιοχές, η συγκέντρωση μεγάλων εγκαταστάσεων δημιουργεί απότομη αύξηση της ζήτησης και πιέζει δίκτυα που δεν σχεδιάστηκαν για τέτοια φορτία.
Εδώ βρίσκεται και η ουσία της σύγκρουσης. Το πρόβλημα δεν είναι απλώς πόση ενέργεια καταναλώνει η τεχνητή νοημοσύνη σε παγκόσμιο επίπεδο. Είναι ποιος θα πληρώσει για την πρόσθετη παραγωγή και τις αναβαθμίσεις του δικτύου, πόσο γρήγορα θα κατασκευαστούν και αν το κόστος αυτό θα μετακυλιστεί και στους υπόλοιπους καταναλωτές.
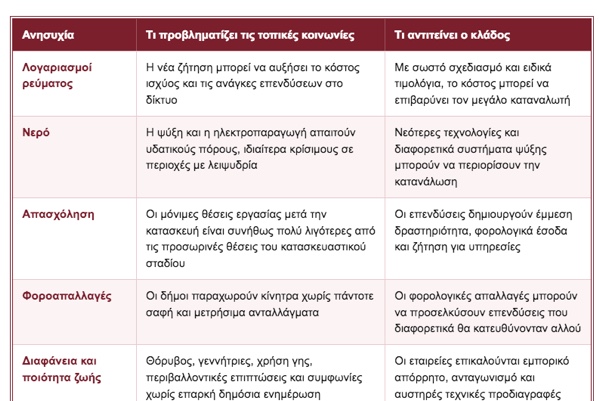
Πέντε φόβοι καταλήγουν σε ένα λογαριασμό
Η αντίδραση των τοπικών κοινωνιών δεν έχει μία μόνο αιτία. Συγκεντρώνεται σε πέντε ζητήματα, τα οποία συχνά αλληλοτροφοδοτούνται.
Το πιο πολιτικό σημείο είναι ποιος πληρώνει τον λογαριασμό. Ο καταναλωτής δεν ενδιαφέρεται αν η αύξηση προέρχεται από ανεπαρκή σχεδιασμό της αγοράς ηλεκτρικής ενέργειας ή από τη νέα ζήτηση των data centers. Βλέπει το κόστος στον λογαριασμό του και μια μεγάλη νέα εγκατάσταση στη γειτονιά του.
Η αύξηση των αναγκών ισχύος και οι επιπτώσεις της στις δημοπρασίες δυναμικότητας έχουν εντείνει τη συζήτηση για το ποιος πρέπει να επωμίζεται το κόστος των νέων υποδομών. Η ουσία δεν είναι ότι κάθε αύξηση τιμών οφείλεται αποκλειστικά στα data centers. Είναι ότι η νέα ζήτηση πρέπει να ενσωματώνεται με κανόνες που προστατεύουν τους υφιστάμενους καταναλωτές.
Η κάλπη και οι διαφορετικές πολιτικές απαντήσεις
Οι ψηφοφορίες της 3ης Νοεμβρίου στην Αμερική πραγματοποιήθηκαν σε δέκα πολιτείες και περιλάμβαναν 41 τοπικά μέτρα. Σύμφωνα με την καταγραφή της Ballotpedia, 28 από αυτά στόχευαν στον περιορισμό της ανάπτυξης, ενώ τα υπόλοιπα 13 θα διευκόλυναν ή θα υποστήριζαν συγκεκριμένες μορφές ανάπτυξης.
Η αντίδραση δεν έχει αυστηρά κομματικό χρώμα. Η πολιτική απάντηση, όμως, διαφέρει. Άλλοι ζητούν απαγορεύσεις ή μορατόριουμ. Άλλοι πάλι επιλέγουν αυστηρότερους όρους σύνδεσης, ειδικά τιμολόγια, εγγυήσεις και φορολογικές υποχρεώσεις.
Η κυβέρνηση Τραμπ είχε επιχειρήσει να αντιμετωπίσει το ζήτημα με το εθελοντικό Ratepayer Protection Pledge, επιδιώκοντας οι εταιρείες να αναλαμβάνουν το κόστος της ισχύος που χρειάζονται και των σχετικών αναβαθμίσεων του δικτύου. Η πολιτική κατεύθυνση είναι σαφής: η ανάπτυξη των data centers πρέπει να συνεχιστεί, αλλά όχι με επιβάρυνση των νοικοκυριών.
Ο υπόλοιπος κόσμος: ίδιο πρόβλημα, διαφορετικές προτεραιότητες
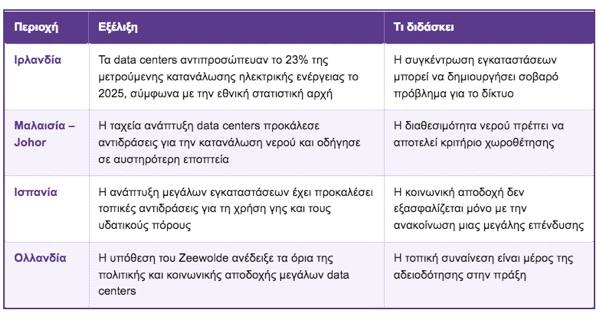
Η σύγκρουση δεν περιορίζεται στις ΗΠΑ. Στην Ευρώπη, το κεντρικό ζήτημα είναι η δυνατότητα σύνδεσης νέων εγκαταστάσεων σε δίκτυα με περιορισμένη χωρητικότητα. Στην Ασία, η κατανάλωση νερού και η χωροθέτηση έχουν αποκτήσει μεγαλύτερη βαρύτητα.
Το κοινό συμπέρασμα είναι ότι η απλή ανακοίνωση μιας επένδυσης δεν αρκεί. Η πρόσβαση στο δίκτυο, η χρήση νερού για ψύξη, η χωροθέτηση και η κατανομή του οικονομικού οφέλους πρέπει να έχουν απαντηθεί πριν από την έναρξη των εργασιών.
Ελλάδα: 12 GW αιτήσεις, μόλις 517 MW σε ώριμο στάδιο
Η Ελλάδα βρίσκεται σε διαφορετικό σημείο της διαδρομής. Δεν έχει ακόμη γνωρίσει αντιδράσεις αντίστοιχης έντασης με εκείνες του Οχάιο. Αντιμετωπίζει, όμως, ήδη το πρώτο μεγάλο πρόβλημα: οι αιτήσεις για σύνδεση data centers ξεπερνούν κατά πολύ τη διαθέσιμη ισχύ και τα έργα που έχουν φθάσει σε ώριμο στάδιο.
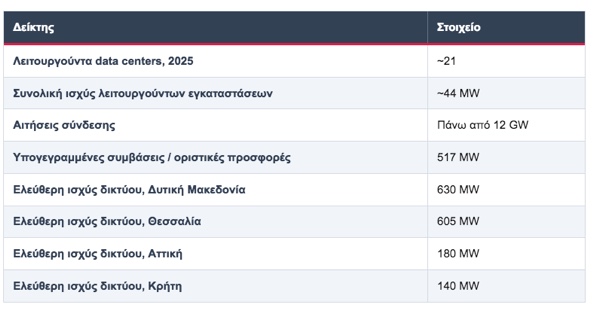
Το 2025 λειτουργούσαν περίπου 21 data centers, συνολικής ισχύος περίπου 44 MW. Οι αιτήσεις σύνδεσης έχουν πλέον ξεπεράσει τα 12 GW, ενώ οι υπογεγραμμένες συμβάσεις και οι οριστικές προσφορές του ΑΔΜΗΕ αντιστοιχούν σε μόλις 517 MW.
Η διαφορά ανάμεσα στις αιτήσεις και στα έργα που έχουν εξασφαλίσει σύνδεση είναι καθοριστική. Οι αιτήσεις δεν ισοδυναμούν με δεσμευμένες επενδύσεις. Μέσα στα 12 GW υπάρχουν σχέδια διαφορετικού βαθμού ωριμότητας, ενώ τα 517 MW αντιπροσωπεύουν πολύ πιο συγκεκριμένη πρόοδο.
Η γεωγραφία δημιουργεί ταυτόχρονα ευκαιρίες και περιορισμούς. Η Αττική συγκεντρώνει σημαντικό επενδυτικό ενδιαφέρον, αλλά διαθέτει σαφώς μικρότερη ελεύθερη ισχύ από τη Δυτική Μακεδονία και τη Θεσσαλία. Η τελευταία μπορεί να αποδειχθεί ιδιαίτερα σημαντική για την επόμενη φάση ανάπτυξης.
Η Κοζάνη αποτελεί το πιο ενδιαφέρον ελληνικό πείραμα. Η προοπτική ανάπτυξης data center στην πρώην λιγνιτική περιοχή, με τη συμμετοχή της ΔΕΗΔΕΗ -2,36% και της AWS, συνδέει την ψηφιακή οικονομία με τη μετάβαση της Δυτικής Μακεδονίας σε ένα νέο παραγωγικό μοντέλο. Η πρώτη φάση σχεδιάζεται σε κλίμακα 300 MW.
Το ζητούμενο, όμως, δεν είναι να μετατραπεί κάθε διαθέσιμη έκταση σε data center. Είναι να επιλεγούν έργα που μπορούν να εξασφαλίσουν πραγματική ισχύ, βιώσιμη ενεργειακή τροφοδοσία, κατάλληλη χωροθέτηση και μακροχρόνια οικονομική δραστηριότητα.
Οι νέοι κανόνες αλλάζουν την εξίσωση
Το νομοσχέδιο που κατατέθηκε στη Βουλή επιχειρεί να θέσει αυστηρότερο πλαίσιο. Μεταξύ άλλων, προβλέπει:
• Κάλυψη τουλάχιστον του 60% της ετήσιας κατανάλωσης ηλεκτρικής ενέργειας από νέες ανανεώσιμες πηγές, υπό συγκεκριμένες προϋποθέσεις.
• Τραπεζική εγγύηση €200.000 ανά MW εγκατεστημένης ισχύος.
• Ετήσιο τέλος €15.000 ανά MW, με τα έσοδα να κατευθύνονται σε οικιακούς καταναλωτές και δήμους της περιοχής.
• Αυστηρότερες προϋποθέσεις για τη σύνδεση στο δίκτυο, με τεκμηρίωση της περιβαλλοντικής και πολεοδομικής ωριμότητας του έργου.
Το νομοσχέδιο που κατατέθηκε στη Βουλή επιχειρεί να θέσει αυστηρότερο πλαίσιο. Η κατεύθυνση είναι σωστή: η επένδυση πρέπει να αναλαμβάνει μεγαλύτερο μέρος του κόστους που προκαλεί και να προσφέρει μετρήσιμο όφελος στην τοπική κοινωνία. Η αποτελεσματικότητα, ωστόσο, θα κριθεί από την εφαρμογή. Οι κανόνες πρέπει να είναι σαφείς, προβλέψιμοι και ίδιοι για όλους, χωρίς να δημιουργούν περιττές καθυστερήσεις ή να ευνοούν έργα που δεν έχουν πραγματική δυνατότητα υλοποίησης.
Η οπτική του επενδυτή: επένδυση εκεί όπου υπάρχει η μεγαλύτερη έλλειψη
Η επενδυτική ανάγνωση είναι διαφορετική από το πολιτικό μήνυμα. Η αντίδραση των ψηφοφόρων δεν σημαίνει ότι τελειώνει ο κύκλος των επενδύσεων στην AI. Σημαίνει ότι αυξάνεται η αξία όσων μπορούν να εξασφαλίσουν την έγκαιρη υλοποίησή τους.
Το κρίσιμο μέγεθος δεν είναι πλέον μόνο η πρόσβαση σε GPUs. Είναι το time to power: πόσο γρήγορα ένα έργο μπορεί να εξασφαλίσει ηλεκτρική ισχύ και να περάσει από τον σχεδιασμό στην εμπορική λειτουργία.
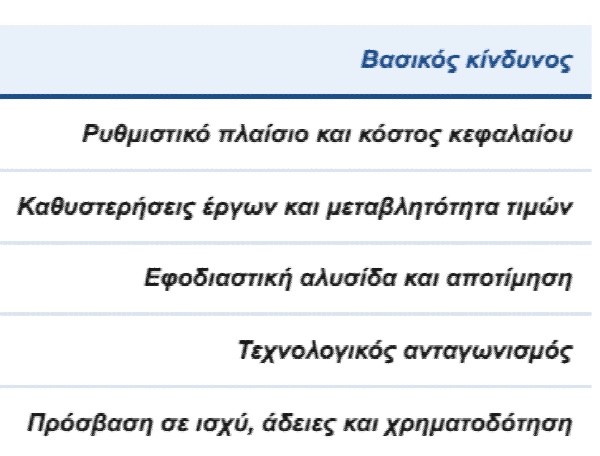
Η αγορά συχνά αντιμετωπίζει τις ανακοινώσεις επενδύσεων σαν να πρόκειται για μελλοντικά έσοδα. Στην πράξη, ένα έργο μπορεί να καθυστερήσει λόγω σύνδεσης, αδειών, εξοπλισμού ή τοπικών αντιδράσεων. Η καθυστέρηση μεταθέτει τα έσοδα, αυξάνει το κόστος χρηματοδότησης και μπορεί να μειώσει την απόδοση του κεφαλαίου.
Ο επενδυτής πρέπει να διακρίνει την πραγματική ανάπτυξη από την ανάπτυξη που βρίσκεται ακόμη στο στάδιο της υπόσχεσης.
1. Μην αγοράζεις την υπόσχεση. Αγόρασε την εξασφαλισμένη ισχύ
Η εταιρεία που διαθέτει υπογεγραμμένη πρόσβαση σε ηλεκτρική ισχύ έχει σαφές πλεονέκτημα έναντι εκείνης που διαθέτει μόνο ανακοινώσεις, αιτήσεις ή μη δεσμευτικές συμφωνίες. Το ίδιο ισχύει για τους developers που έχουν εξασφαλίσει γη, άδειες και δυνατότητα σύνδεσης.
2. Οι hyperscalers παραμένουν στο προσκήνιο, αλλά μετρά πολύ το κόστος εκτέλεσης
Amazon, Microsoft, Alphabet και Meta διαθέτουν την οικονομική δυνατότητα να χρηματοδοτήσουν μεγάλα επενδυτικά προγράμματα. Δεν μπορούν, όμως, να αγοράσουν απεριόριστη ηλεκτρική ισχύ ή να παρακάμψουν τις διαδικασίες αδειοδότησης. Η ποιότητα των επενδύσεών τους θα κριθεί και από το πόσο αποτελεσματικά μετατρέπουν το capex σε παραγωγική δυναμικότητα και έσοδα.
3. Οι νικητές δεν είναι μόνο οι κατασκευαστές chips
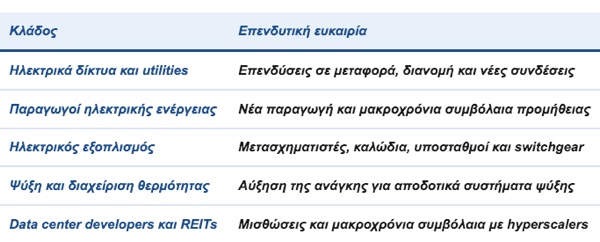
Για την Ελλάδα, η έκθεση μπορεί να περάσει μέσα από τη ΔΕΗΔΕΗ -2,36%, τον ΑΔΜΗΕ, τους κατασκευαστές ηλεκτρικού εξοπλισμού και τις εταιρείες που συμμετέχουν σε έργα παραγωγής και αποθήκευσης. Η επενδυτική υπόθεση, όμως, πρέπει να στηρίζεται σε πραγματικά έργα, συμβάσεις και οικονομικά μεγέθη — όχι μόνο στην προσδοκία ότι η χώρα θα γίνει περιφερειακός κόμβος data centers.
4. Το ελληνικό στοίχημα βρίσκεται στη Δυτική Μακεδονία και στη Θεσσαλία
Η Αττική έχει το μεγαλύτερο εμπορικό ενδιαφέρον, αλλά περιορισμένη διαθέσιμη ισχύ. Η Δυτική Μακεδονία και η Θεσσαλία διαθέτουν μεγαλύτερα περιθώρια σύνδεσης. Αυτό δημιουργεί ένα πλεονέκτημα για περιοχές που μπορούν να συνδυάσουν γη, δίκτυο, παραγωγή ενέργειας και τοπική αποδοχή.
Η Κοζάνη είναι μια σημαντική ευκαιρία, όχι όμως εγγυημένη επενδυτική επιτυχία. Η τελική αξία θα εξαρτηθεί από την υλοποίηση, τη χρηματοδότηση, τις ενεργειακές συμβάσεις και την ύπαρξη πελατών.
5. Ο μεγαλύτερος κίνδυνος είναι η καθυστέρηση
Η αγορά συχνά αντιμετωπίζει τις ανακοινώσεις επενδύσεων σαν να πρόκειται για μελλοντικά έσοδα. Στην πράξη, ένα έργο μπορεί να καθυστερήσει λόγω σύνδεσης, αδειών, εξοπλισμού ή τοπικών αντιδράσεων. Η καθυστέρηση μεταθέτει τα έσοδα, αυξάνει το κόστος χρηματοδότησης και μπορεί να μειώσει την απόδοση του κεφαλαίου.
Ο επενδυτής πρέπει να διακρίνει την πραγματική ανάπτυξη από την ανάπτυξη που βρίσκεται ακόμη στο στάδιο της υπόσχεσης.
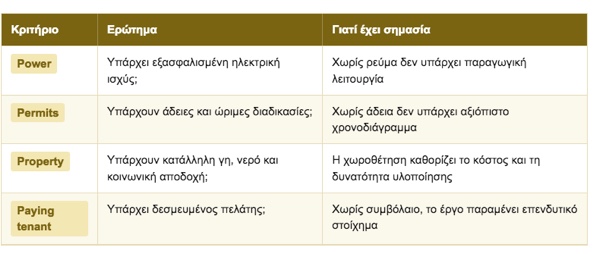
Τα τέσσερα P του νέου AI trade
Αυτά τα τέσσερα κριτήρια πρέπει να λειτουργούν ως φίλτρο τόσο για τους developers όσο και για τις εταιρείες που χρηματοδοτούν ή προμηθεύουν τις υποδομές
Οι πέντε κανόνες που θα καθορίσουν το τοπίο
Από τις εκλογές και τις διεθνείς εμπειρίες προκύπτει ένα κοινό πλαίσιο:
1. Πληρώνει όποιος προκαλεί το κόστος. Οι μεγάλοι καταναλωτές πρέπει να αναλαμβάνουν το πραγματικό κόστος σύνδεσης και των αναβαθμίσεων που απαιτούν.
2. Η ενέργεια πρέπει να εξασφαλίζεται εκ των προτέρων. Η σύνδεση ενός data center δεν μπορεί να βασίζεται σε αόριστες υποσχέσεις για μελλοντική παραγωγή.
3. Τα φορολογικά κίνητρα χρειάζονται αντάλλαγμα. Οι απαλλαγές πρέπει να συνδέονται με μετρήσιμες επενδύσεις, απασχόληση και τοπικά οφέλη.
4. Η διαφάνεια είναι προϋπόθεση εμπιστοσύνης. Η κατανάλωση ενέργειας και νερού, οι περιβαλλοντικές επιπτώσεις και οι βασικοί όροι των συμφωνιών πρέπει να είναι γνωστοί στις τοπικές κοινωνίες.
5. Η χωροθέτηση πρέπει να προηγείται της σύγκρουσης. Εγκαταλελειμμένες βιομηχανικές εκτάσεις και περιοχές με διαθέσιμη ισχύ είναι προτιμότερες από τοποθεσίες όπου η ανάπτυξη συγκρούεται με κατοικίες, αγροτική γη ή υδατικούς περιορισμούς.
Τι πρέπει να παρακολουθούν οι επενδυτές
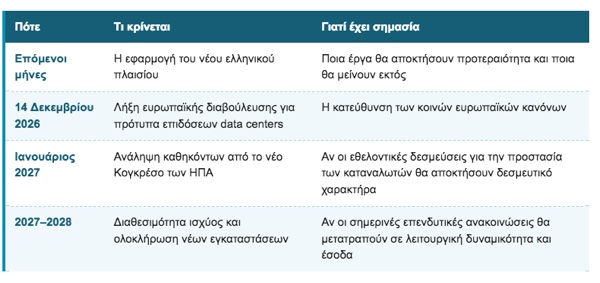
Συμπέρασμα: το AI δεν θα το σταματήσουν τα chips
Η τεχνητή νοημοσύνη πουλήθηκε στις αγορές ως επανάσταση λογισμικού. Η υλοποίησή της, όμως, απαιτεί υποδομές αντίστοιχης κλίμακας με εκείνες των μεγάλων βιομηχανικών και ενεργειακών επενδύσεων: γη, νερό, ηλεκτρική ενέργεια, δίκτυα και κεφάλαιο.
Η κάλπη του Οχάιο δεν σηματοδοτεί το τέλος της ανάπτυξης των data centers. Σηματοδοτεί το τέλος της αντίληψης ότι οι επενδύσεις αυτές μπορούν να προχωρούν χωρίς να λογοδοτούν στις κοινωνίες που τις φιλοξενούν.
Το πραγματικό μάθημα δεν είναι «λιγότερα data centers». Είναι καλύτερα σχεδιασμένα έργα, με σαφείς κανόνες, δίκαιη κατανομή του κόστους και πραγματικό τοπικό όφελος.
Για την Ελλάδα, η ευκαιρία παραμένει σημαντική. Η χώρα διαθέτει επενδυτικό ενδιαφέρον, γεωγραφικά πλεονεκτήματα και περιοχές με δυνατότητα να φιλοξενήσουν νέες υποδομές. Διαθέτει, όμως, και ένα σαφές προειδοποιητικό στοιχείο: 12 GW αιτήσεων απέναντι σε μόλις 517 MW έργων με υπογεγραμμένες συμβάσεις ή οριστικές προσφορές σύνδεσης.
Η διαφορά αυτή δείχνει πόσο μεγάλη είναι η απόσταση ανάμεσα στην επενδυτική προσδοκία και στην πραγματική δυνατότητα υλοποίησης.
Για τις αγορές, η επόμενη φάση της AI δεν θα κριθεί μόνο από το ποιος κατασκευάζει τα καλύτερα chips ή αναπτύσσει τα ισχυρότερα μοντέλα. Θα κριθεί από το ποιος μπορεί να εξασφαλίσει ισχύ, άδειες, γη και πελάτες — και να παραδώσει εγκαίρως.
Στο νέο AI trade, το ρεύμα είναι η πρώτη ύλη, η άδεια είναι το εισιτήριο και η κοινωνική αποδοχή είναι η προϋπόθεση λειτουργίας.
Βασικές πηγές: Ballotpedia — Voters in ten states will vote on data center-related ballot measures November 3, Fortune — Ohioans overwhelmingly oppose data centers. 21 ballot measures have put their ire to the test, Data Center Dynamics — Local data center moratoria, limits, and restrictions voted in across the US, WABE — Democrats flip control of Georgia utility commission for first time in decades, Reuters — Democrat Sherrod Brown wins back US Senate seat in Ohio, J.P. Morgan — Powering progress: Financing the infrastructure behind US data center growth, International Energy Agency — Energy and AΙ, Naftemporiki — Data centres: Fees and requirements for new facilities to become operational, Greek City Times — Data Centre Investors Seek 12 GW From Greece’s Power Grid, CNBC — Data center backlash in Europe and Asia, Goldman Sachs — Research on AI infrastructure and electricity demand, Bain — Research on data center infrastructure and capacity constraints, SemiAnalysis — The Datacenter Backlash Goes Bipartisan.
Ο Nicholas Havoutis διαθέτει πολυετή εμπειρία στην ηγεσία στρατηγικών χρηματοοικονομικών μονάδων, έχοντας διατελέσει στέλεχος της JPMorgan (Νέα Υόρκη), της Chase Manhattan Bank (Λονδίνο) και της Eurobank (Αθήνα). Παράλληλα, έχει σημαντική παρουσία στον χώρο των ΜΜΕ. Σήμερα, ως επικεφαλής της SoZone Limited, συμβουλεύει επιχειρήσεις και επενδυτές σε διεθνή ανάπτυξη, οργανική βελτιστοποίηση και στρατηγικές συγχωνεύσεων και εξαγορών.
πηγή: euro2day.gr